
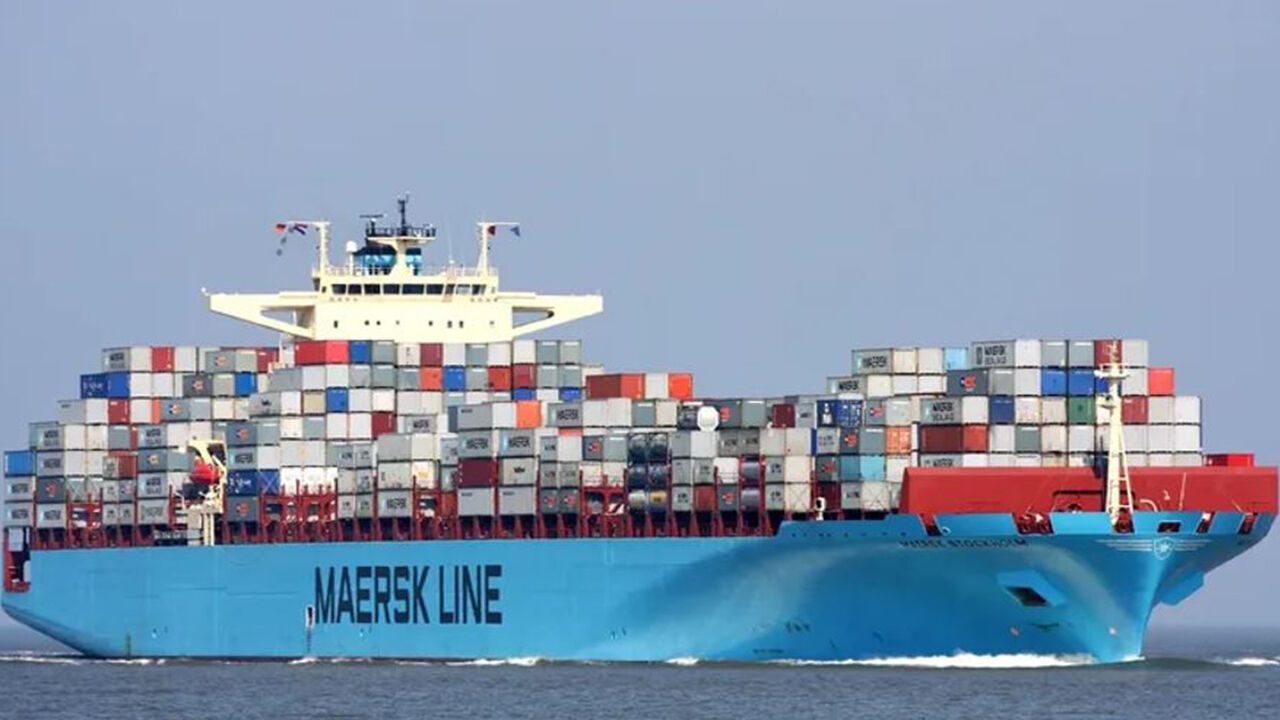
Alphaliner’ın ağustos ortası verilerine göre Asya içi konteyner taşımacılığı pazarında konuşlandırılan kapasite yıllık bazda yüzde 6,2 artarak 2,6 milyon TEU’ya yaklaştı. Pazarın kapasitesi küresel konteyner filosundaki yüzde 5’in üzerindeki büyümenin üzerinde seyrederken, Maersk ve COSCO bölgedeki kapasite yarışında öne çıktı.
Yurt içi taşımaların hariç tutulduğu Asya içi ticaret, 80’den fazla aktif taşıyıcıyla konteyner taşımacılığının en rekabetçi pazarlarından biri olmayı sürdürüyor. Ancak filoların kapasite dağılımında büyük ana hat operatörleri (MLO) belirgin bir ağırlığa sahip.
Bölgedeki taşıyıcıların önemli bölümünü küçük bölgesel ve feeder şirketleri oluşturuyor. Bu şirketler, konuşlandırılan toplam kapasitenin yüzde 37’sini elinde bulunduruyor. Ana hat operatörleri ise daha az sayıda gemiyle toplam kapasitenin yüzde 63’ünden fazlasını kontrol ediyor.
Bu farkın temelinde gemi büyüklüğü bulunuyor. MLO’ların ortalama gemi kapasitesi 2.699 TEU olurken, bölgesel taşıyıcılarda bu rakam 1.338 TEU seviyesinde kalıyor.
Asya içi taşımacılığın önde gelen bölgesel taşıyıcısı SITC, 109 gemilik filosuyla dikkat çekiyor. Ancak şirketin gemi başına ortalama kapasitesinin daha düşük olması nedeniyle toplam kapasitesi 157 bin TEU’da kalıyor ve şirket kapasite sıralamasında altıncı sırada yer alıyor.
SITC’nin bu yapısı, şirketin ölçekten ziyade Asya’daki daha küçük ve niş limanlara doğrudan hizmet vermeye odaklanan iş modeliyle ilişkilendiriliyor.
SITC, bölgede 100’den fazla gemiden oluşan filo işleten şirketler arasında Maersk ve COSCO’nun ardından gelen tek bölgesel taşıyıcı konumunda. Maersk’in bölgede 108, COSCO’nun ise 122 gemisi bulunuyor.
7DENİZ