
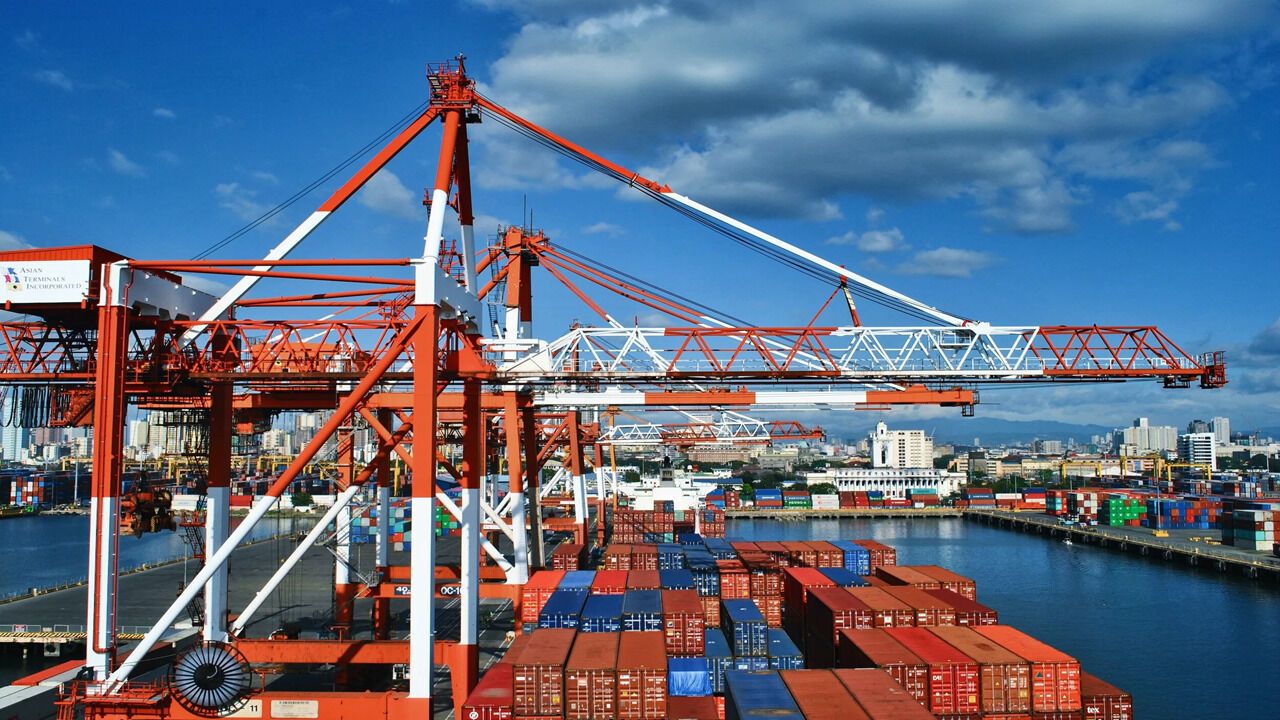
Asya'daki konteyner limanlarında yaşanan yoğunluk, küresel tedarik zinciri üzerindeki baskıyı artırırken, sorunun 2027 yılına kadar tamamen çözülmeyebileceği değerlendiriliyor. Tekrarlanan tayfunlar nedeniyle liman operasyonlarında yaşanan aksamalar, gemi gecikmelerinin aktarma merkezlerine ve bölgedeki diğer limanlara yayılmasına neden oluyor.
Küresel konteyner gemisi filosunun yaklaşık yüzde 8,5'i, limanlardaki gecikmeler nedeniyle şu anda etkin şekilde kullanılamıyor. Yaklaşık 3 milyon TEU'luk kapasiteye karşılık gelen bu kayıp, küresel konteyner taşımacılığında önemli bir arz daralması yaratıyor.
Toparlanma aylar sürebilir
Sektör verilerine göre mevcut yoğunluğun kısa süre içinde ortadan kalkması beklenmiyor. Pandemi sonrası dönem ile Kızıldeniz krizinin ardından yaşanan toparlanma süreçleri dikkate alındığında, Asya'daki liman yoğunluğunun Haziran 2025'teki düşük seviyelere dönmesinin 7 ila 10 ay sürebileceği hesaplanıyor.
Geçen yılın sonundaki koşullara dönülmesi için bile 6 ila 8 aylık bir toparlanma süresine ihtiyaç duyulabileceği belirtiliyor. Bu tablo, 6 Şubat 2027'de başlayacak Çin Yeni Yılı öncesindeki yoğun yükleme dönemine kadar Asya'daki darboğazların tamamen ortadan kalkamayabileceğine işaret ediyor.
Asya içi navlunlarda rekor
Kapasite sıkışıklığının etkisi navlun piyasasında da doğrudan hissediliyor. Asya içi konteyner taşımacılığında navlun endeksleri rekor seviyelere ulaşırken, bazı ticaret hatlarında fiyat artışları dikkat çekiyor.
Şanghay-Laem Chabang hattında 40 feetlik konteyner başına navlun yüzde 22 artışla 1.609 dolara, Şanghay-Cakarta hattında ise yüzde 12 yükselişle 2.300 dolara çıktı.
Golden Week öncesinde artan yük talebi, limanlardaki gecikmeler ve etkin kapasitenin daralması, bölgesel navlunlar üzerindeki yukarı yönlü baskıyı artırıyor.
Gecikmeler Güneydoğu Asya'ya yayılıyor
Tayfunların ardından Uzak Doğu'daki limanlarda oluşan yoğunluk, aktarma merkezlerinde de yeni darboğazlar oluşturuyor. Yoğun şekilde etkilenen limanları rotalarından çıkaran konteyner hatları ise yük ve gemi trafiğindeki baskıyı bölgedeki diğer limanlara taşıyor.
Gecikmelerin Güneydoğu Asya ve Hindistan alt kıtasına doğru yayılması, sorunun yalnızca belirli limanlarla sınırlı kalmadığını gösteriyor.
Asya-Kuzey Avrupa hattında Golden Week döneminde dört hafta için planlanan kapasitenin yaklaşık 1,5 milyon TEU seviyesinde olması bekleniyor. Bu rakam geçen yıla göre yüzde 27, pandemi öncesi ortalamalara göre ise yüzde 60 daha yüksek. Ancak kapasitedeki artışın önemli bir bölümünün yeni gemi arzından ziyade, gecikmeler nedeniyle gemilerin aynı dönemlerde birikmesinden kaynaklandığı belirtiliyor.
Gemi arzı piyasada tam olarak hissedilmiyor
Konteyner gemilerindeki büyük sipariş defterine rağmen piyasadaki kapasite artışı henüz beklenen ölçüde hissedilmiyor. Bunun temel nedenlerinden biri, gemilerin limanların dışında bekleyerek zaman kaybetmesi ve mevcut kapasitenin önemli bölümünün yük taşımak yerine operasyonel gecikmelerle meşgul olması.
Kiralama piyasasında da arz sıkışıklığı dikkat çekiyor. Panamax ve post-panamax sınıfındaki kullanılabilir gemi tonajının oldukça sınırlı olması, charter piyasasında fiyatların yükselmesine neden oluyor.
Mevcut tablo, Asya'daki konteyner yoğunluğunun yalnızca liman operasyonlarını değil, gemi rotalarını, fiili taşıma kapasitesini ve navlun piyasasını da etkileyen daha geniş kapsamlı bir tedarik zinciri sorununa dönüştüğünü gösteriyor.
Kaynak:splash247