
Tanker inşa eden tersanelerin listesi genişliyor. Hem yeni kurulan tersaneler hem de ilk kez tanker inşasına yönelen köklü tersaneler bu alanda faaliyet göstermeye başlıyor.
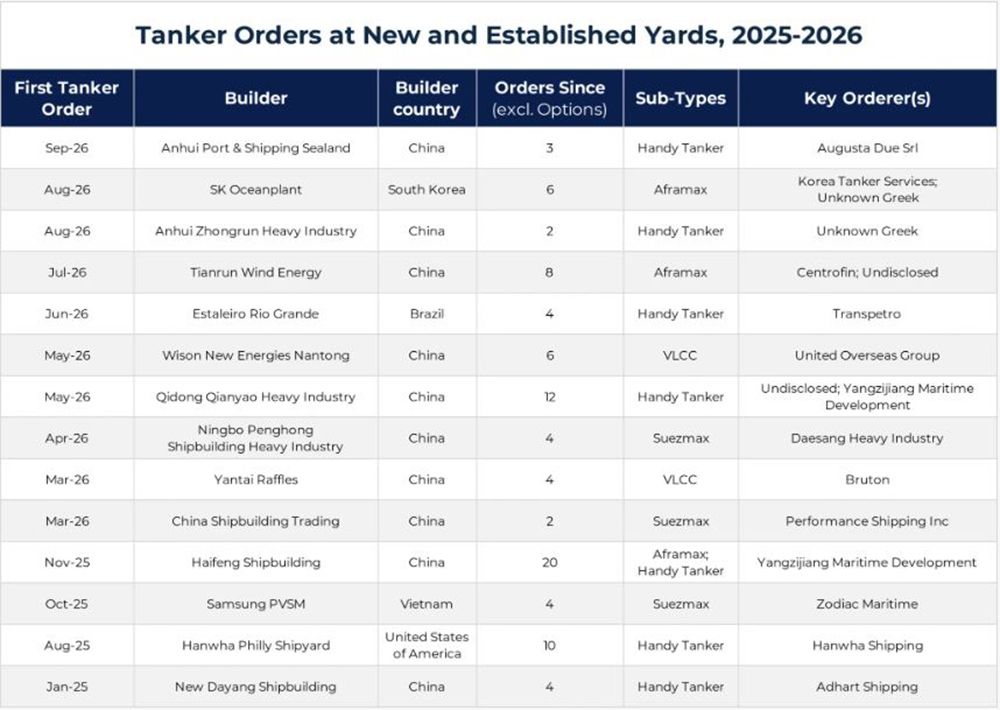
Veson Nautical analisti Rebecca Galanopoulos’un yayımladığı analize göre, 2026 yılında ilk kez tanker inşa edecek tersanelere toplam 51 gemi sipariş edildi. Bu sayı, 2025’te kaydedilen 38 gemiye kıyasla yüzde 34 artışa işaret ediyor. Son yıllarda 18 köklü tersane de ilk tanker siparişlerini alırken, pazara yeni katılımlar sürüyor.
Çinli tersaneler öne çıkıyor
Tanker pazarına yeni giren tersanelerin büyük bölümü Çin’de bulunuyor. Analizde belirlenen 16 tersanenin 11’i Çin’de yer alırken Güney Kore, Vietnam, Brezilya, ABD ve Filipinler’de de yeni oyuncular ortaya çıkıyor.
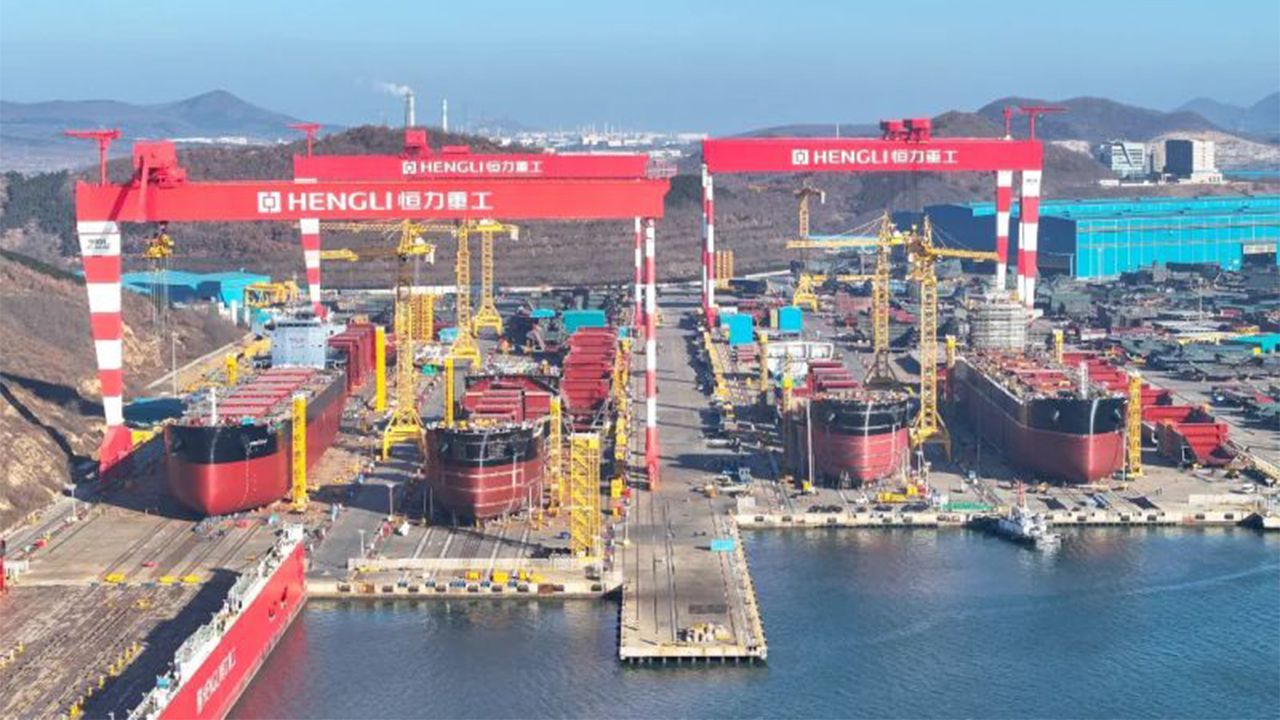
Bu dönüşümün dikkat çekici örneklerinden biri Hengli Shipbuilding. İlk gemisini 2024’te inşa eden şirketin sipariş defteri, dökme yük gemileri, tankerler ve konteyner gemileri dahil 495 gemiye ulaştı. Siparişlerin toplam değerinin 46 milyar dolar olduğu belirtiliyor. Hengli’nin kısa sürede büyük bir sipariş portföyüne ulaşması, kapasite sıkışıklığının yaşandığı dönemde yeni oyuncuların pazarda hızla büyüyebildiğini gösteriyor.
Gemi türleri açısından Aframax ve Handy sınıfı tankerler, yeni tersanelerin pazara girişinde öne çıkıyor. Daha büyük kapasiteli VLCC ve Suezmax segmentlerinde ise yeni oyunculardan çok, köklü ağır sanayi grupları ve ortak girişimler dikkat çekiyor. Bu tablo, armatörlerin yeni tersanelere duyduğu güvenin gemi büyüklüğüne ve teknik gereksinimlere göre değiştiğine işaret ediyor.
Armatörler farklı tersanelere yöneliyor
Galanopoulos’un analizinde, Anhui Zhongrun Heavy Industry’nin Yunan bir armatörden aldığı ilk Handy tipi tanker siparişi de öne çıkıyor. Şirket, 2029’da teslim edilmek üzere 41 bin DWT kapasiteli iki kesin ve üç opsiyonlu MR1 tanker siparişi aldı. Siparişin değerinin 38,6 milyon dolar olduğu belirtiliyor.
Benzer şekilde Haifeng Shipbuilding de daha önce tanker inşa etmemiş olmasına rağmen Yangzijiang Maritime Development’tan ilk tanker siparişlerini aldı. Sipariş kapsamında iki LR2 ve dört MR2 tanker bulunuyor. Bu örnekler, armatörlerin geleneksel tanker tersanelerinin dışındaki üreticilere de yöneldiğini ortaya koyuyor.
Kapasite sıkışıklığı siparişleri artırıyor
Yeni tersanelere yönelişin temel nedenlerinden biri, köklü tanker tersanelerindeki kapasite kısıtlamaları olarak değerlendiriliyor. Tanker sipariş defterinin filoya oranı yüzde 11,8’e ulaşırken, bu oran VLCC segmentinde yüzde 27,5’e, Suezmax segmentinde ise yüzde 26,8’e çıkıyor.
Analizde, yeni gemi inşa fiyatlarının yüksek seviyelerde bulunmasına rağmen güçlü tanker piyasasının armatörlerin yatırım kararlarını desteklediği belirtiliyor. Örneğin, 160 bin DWT kapasiteli Suezmax tankerlerin fiyatı aylık bazda yüzde 4,98 artarak 91,68 milyon dolardan 96,25 milyon dolara yükseldi.
Bununla birlikte, yeni tersanelerin artan siparişleri zamanında ve beklenen kalite standartlarında teslim edip edemeyeceği belirsizliğini koruyor. Sektördeki genişleme, tersanelerin üretim kapasitesini artırma ve teslimat takvimlerine uyma becerisini önümüzdeki dönemde daha önemli hâle getirecek.
Galanopoulos’un değerlendirmesi, tanker inşa pazarındaki büyümenin artık yalnızca geleneksel üreticilerle sınırlı olmadığını ortaya koyuyor. Armatörlerin yeni tersanelere yönelmesi, küresel gemi inşa sektöründe rekabetin ve kapasite arayışının daha geniş bir alana yayıldığını gösteriyor.
7DENİZ